적금 이자 계산과 예금 차이, 월 납입액별 세후 만기금 비교
월 10만원을 연 4% 단리 적금에 12회 넣는다면, 월 단위 근사 계산의 세전 이자는 26,000원입니다. 총원금 120만원에 4%를 곱한 48,000원과 다른 이유는 각 납입액이 은행에 머무는 기간이 다르기 때문입니다. 같은 금리라도 목돈 예금과 매달 납입하는 적금은 현금흐름부터 비교해야 합니다.
확인일: 2026년 10월 20일.
첫 납입 12개월, 마지막 납입 1개월의 의미
매월 첫날 같은 금액을 넣고 12개월 뒤 만기가 된다고 가정하면 첫 납입액은 12개월, 다음은 11개월, 마지막은 1개월간 이자를 받습니다. 합계는 12+11+…+1=78개월분입니다. 총원금 전액을 처음부터 넣은 12개월 예금과 예치기간이 같지 않습니다.
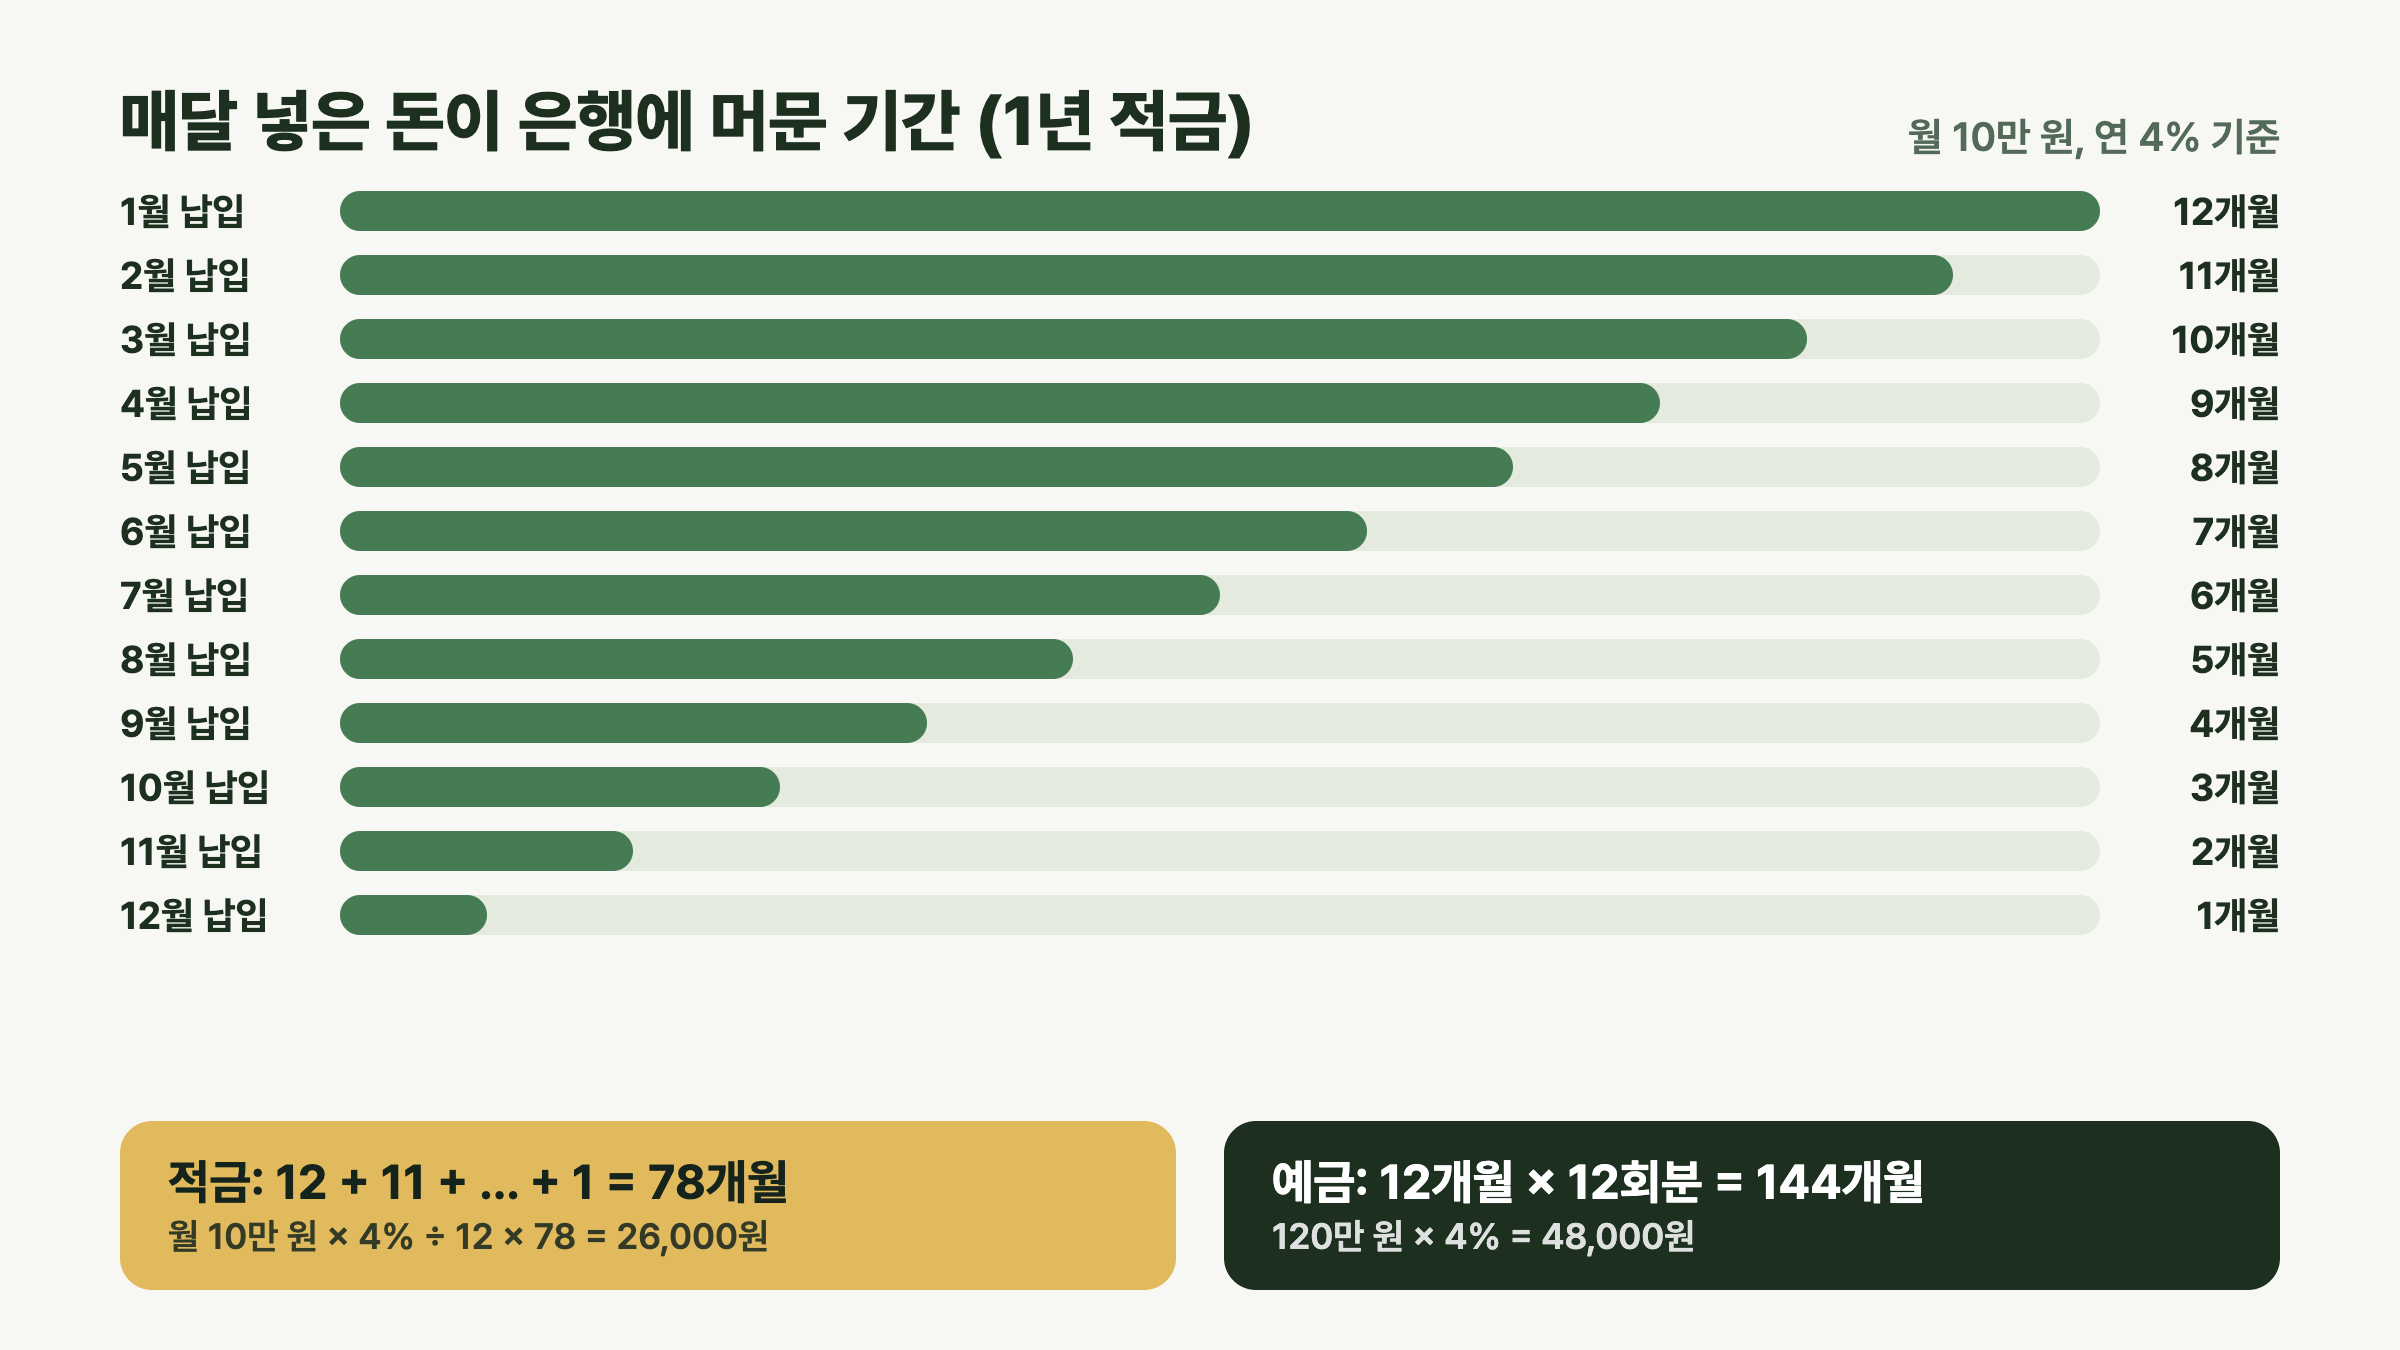
세전 적금 이자 ≈ 월 납입액×연이율÷12×n(n+1)÷2입니다. n은 납입 개월 수이고, 연 4%는 계산할 때 0.04를 넣습니다. 12개월이면 월 100,000×0.04÷12×78=26,000원입니다. 실제 은행은 입금일·만기일의 일수, 윤년 여부와 약관을 적용하므로 이 식은 월 단위 근사입니다.
월 납입액별 세후 이자와 만기 수령액
모두 연 4%·12개월·월초 납입·단리이며 우대조건을 이미 충족한 금리라는 가정입니다. 세금은 일반 과세 15.4%(소득세 14%+지방소득세 1.4%)를 예시로 적용했습니다. 비과세·세금우대나 개인의 최종 세금 처리는 포함하지 않습니다.
| 월 납입액 | 총원금 | 세전 이자 | 세후 이자 | 만기 합계 |
|---|---|---|---|---|
| 10만원 | 1,200,000원 | 26,000원 | 21,996원 | 1,221,996원 |
| 30만원 | 3,600,000원 | 78,000원 | 65,988원 | 3,665,988원 |
| 50만원 | 6,000,000원 | 130,000원 | 109,980원 | 6,109,980원 |
| 100만원 | 12,000,000원 | 260,000원 | 219,960원 | 12,219,960원 |
월 50만원 사례는 세금 130,000×15.4%=20,020원, 세후 이자 109,980원입니다. 돈나무 적금 만기 계산기에서도 월 납입액 50만원·연 4%·12개월·세율 예시 15.4%로 같은 6,109,980원을 확인했습니다. 계산기는 상품 가입 화면의 확정 지급예정액을 대신하지 않습니다.
기간이 바뀌면 78 대신 납입 개월 합계를 사용
| 월 10만원·연 4% 가정 | 개월 합계 | 세전 이자 | 총원금 |
|---|---|---|---|
| 6개월 | 6×7÷2=21 | 7,000원 | 60만원 |
| 12개월 | 12×13÷2=78 | 26,000원 | 120만원 |
| 24개월 | 24×25÷2=300 | 100,000원 | 240만원 |
기간을 두 배로 늘리면 총원금도 늘고 초반 납입금의 예치기간도 길어집니다. 따라서 24개월 이자를 12개월 이자의 두 배라고 단순 계산하면 틀립니다. 자유적립식·불규칙 납입·월복리·선납이나 지연이 있는 상품에는 납입일별 계산이 필요합니다. 자동이체가 빠졌다면 미납·회차·우대금리 확인 순서를 먼저 보세요.
적금 연 7%와 예금 연 4%를 비교할 때의 가정
12개월 적금의 기간 계수는 같은 총원금의 1년 예금 대비 78÷144입니다. 적금 연 7%에 이 계수를 곱하면 약 연 3.79% 예금의 세전 이자와 비슷합니다. 반대로 예금 연 4%의 이자를 맞추려면 적금 금리는 약 7.38%입니다. 이는 총 납입원금을 첫날부터 이미 보유하고, 적금 납입을 기다리는 돈에는 이자가 전혀 붙지 않는 가정에서만 성립합니다.
매월 급여에서 새로 저축하는 사람은 첫날 총원금을 예금에 넣을 수 없으므로 이 환산을 상품의 실제 수익률로 보면 안 됩니다. 이미 목돈이 있어도 대기자금을 다른 상품에 보관한다면 그 세후 이자와 유동성까지 합쳐 비교해야 합니다. 예금이 언제나 유리하거나 적금 금리가 절반이라는 뜻은 아닙니다.
가입 전 적용금리와 실제 입금일을 확인하세요
- 최고금리 대신 실제 충족 가능한 기본금리·우대금리를 확인합니다.
- 월 납입한도와 기간, 정액·자유적립 방식 및 실제 납입일을 확인합니다.
- 중도해지·미납 시 금리와 만기 조정, 자동이체 실적을 확인합니다.
- 세율·비과세 조건과 같은 금융회사의 예금자보호 합산 금액을 확인합니다.
공식 근거: 국세청 원천징수 세율(일반 이자소득 14%), 예금보험공사 FAQ. 납입별 예치기간 원리는 은행 공식 상품설명서의 이자 계산 안내와 대조했습니다. 확인일 2026.10.20. 금리·세율은 명시한 가정이며 특정 상품 가입을 권유하지 않습니다.